Le paradoxe des marges ERP : pourquoi les commandes hybrides de machines et de services érodent silencieusement le compte de résultat
Pourquoi les marges sur commandes ne deviennent visibles que tardivement malgré l'ERP et le suivi du service, et quels points de données analyser en premier.
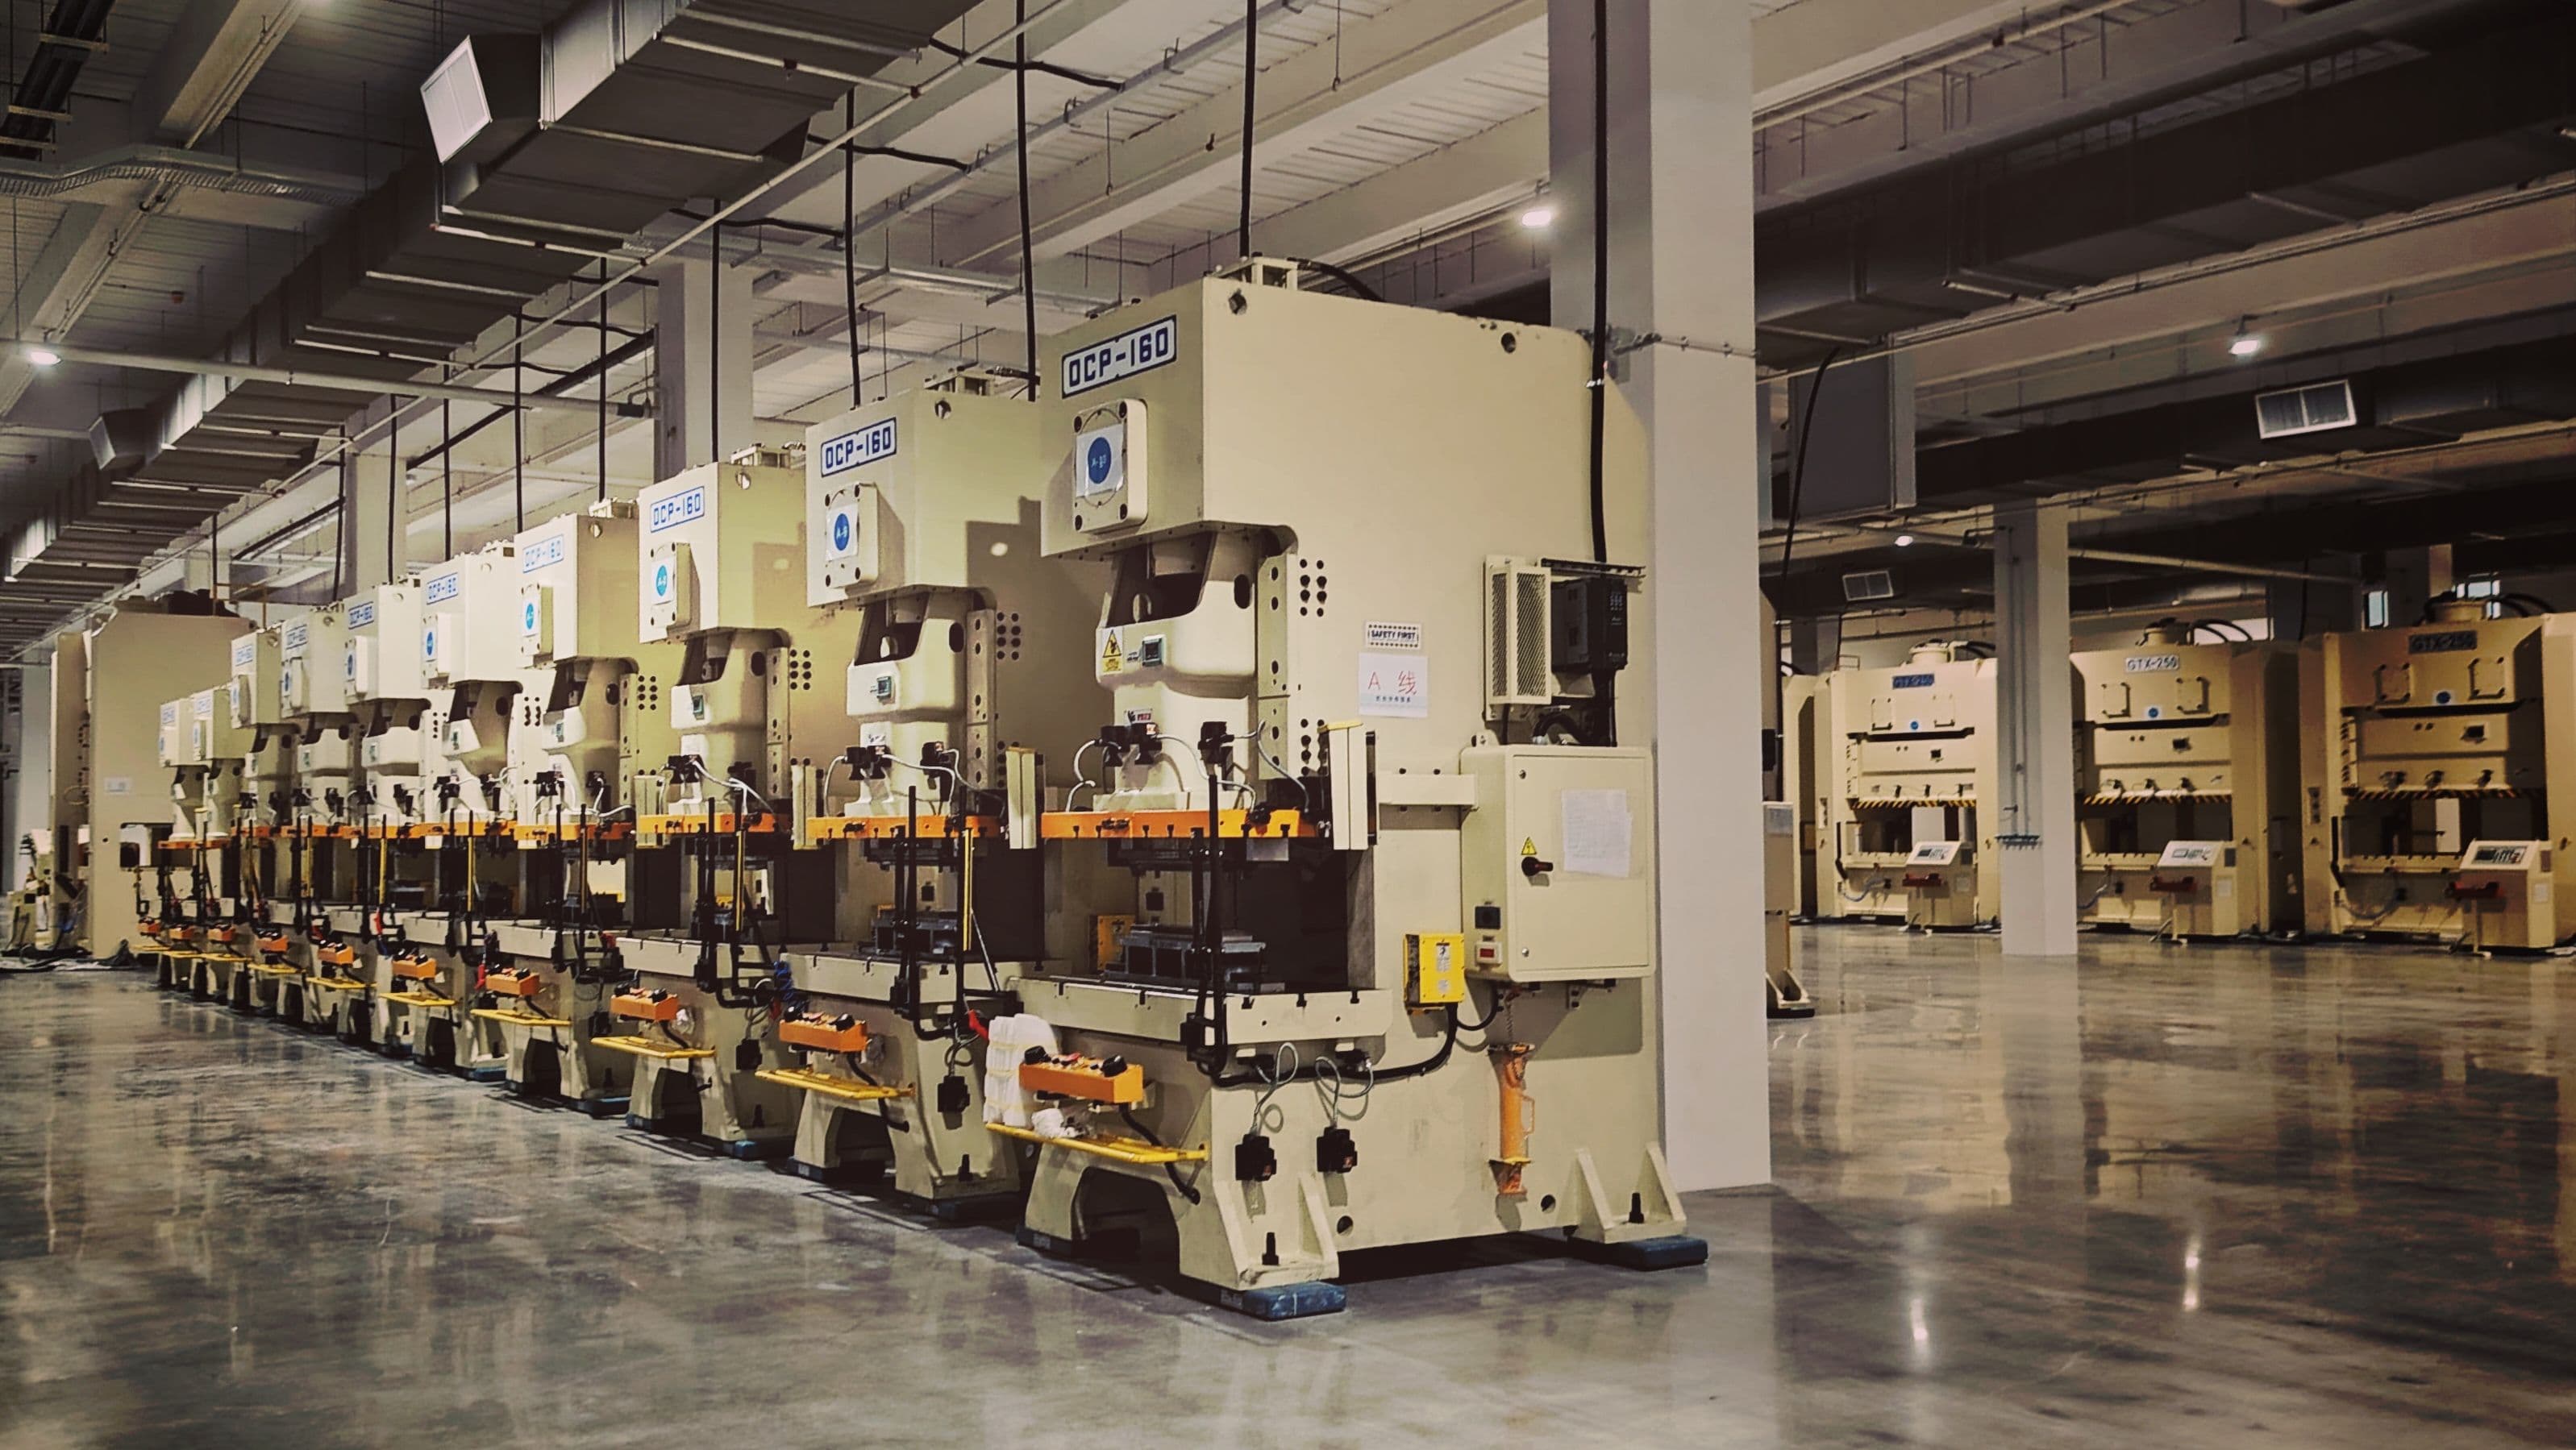
Dans les directions générales de la construction mécanique et d'équipements industriels en Europe prévaut un postulat largement répandu : dès lors qu'un bien d'équipement est livré et que le contrat de service associé est enregistré dans l'ERP, la transparence financière est de mise. La direction financière compte sur le fait que la comptabilité analytique standard signale fidèlement si une commande client est rentable tout au long de son cycle de vie. Cette confiance repose toutefois sur une erreur fondamentale concernant la nature même des systèmes transactionnels centraux. Un système ERP ne reflète pas la réalité opérationnelle, mais seulement l'écho comptable d'opérations déjà accomplies.
- Modification non planifiée
- Pièce de rechange gracieuse
- Intervention répétée
Pourquoi existe-t-il un fossé d'information entre le travail sur le terrain et la saisie comptable ?
La cause de cette perception faussée réside dans la rupture structurelle entre l'exécution physique des prestations sur le terrain et la logique comptable d'enregistrement. Lorsque des techniciens de maintenance effectuent chez le client des modifications imprévues, installent des pièces de rechange à titre gracieux ou réitèrent des interventions en raison de situations ambiguës, ces charges n'intègrent que rarement le calcul de rentabilité de la commande en temps utile. À la place, une validation fantôme informelle s'installe : les unités opérationnelles consignent le temps passé et les efforts consentis dans des outils de service distincts, des tableurs ou des notes. Les collaborateurs responsables se muent inévitablement en passerelles manuelles qui filtrent, interprètent ou ne transfèrent les données dans le système qu'avec un retard considérable.
Cette rupture d'information a pour conséquence que les événements de coûts et de prestations restent invisibles dans l'ERP pendant des mois. Les marges sur coûts variables calculées semblent stables au niveau du comité de direction, tandis qu'une déperdition incontrôlée de ressources se produit sur le terrain. Ce n'est qu'au moment de la clôture trimestrielle ou annuelle – lorsque les provisions sont ajustées, les calculs de coûts réels imposés et les prestations externes cumulées comptabilisées – que la réalité frappe le compte de résultat. À cet instant, les dérives appartiennent toutefois déjà au passé : les contrats de service ne peuvent plus être renégociés, et les refacturations aux clients ou aux sous-traitants sont difficilement applicables, tant sur le plan commercial que juridique.
- Intervention de serviceApparition des dépenses de service
- Marge de commande apparemment stableAccumulation de dépenses non comptabilisées
- Comptabilisation tardive à la clôtureL'écart de marge devient visible
Quels risques financiers l'érosion insidieuse des marges fait-elle peser sur la trésorerie ?
L'exposition financière liée à cette faille systémique se manifeste rarement par une chute brutale des bénéfices, mais plutôt par une érosion insidieuse des marges qui mine la trésorerie au fil des ans. Les coûts de latence accumulés en silence qui en découlent immobilisent de précieuses liquidités dans des contrats qui, à y regarder de près, s'avèrent déficitaires. Chaque expansion commerciale dans l'après-vente accroît ce risque, car un volume d'activité supplémentaire sans flux de données synchrones ne mène qu'à une augmentation proportionnelle des frais généraux administratifs.
Comment les entreprises industrielles peuvent-elles synchroniser les flux de données et la rentabilité ?
La résolution stratégique de ce problème n'exige nullement le remplacement du système ERP existant. Elle requiert bien plutôt de combler intelligemment les ruptures d'interface entre le terrain et la finance. Ce qui s'impose, c'est une architecture de processus auditable qui synchronise par commande les données existantes de l'ERP, des services et de la facturation, et rend visibles en temps réel les prestations et les coûts manquants. En cas d'anomalies, un contrôle assisté par logiciel de type human-in-the-loop prend le relais : les écarts ne sont plus enfouis dans des écritures récapitulatives mensuelles, mais transmis sans délai aux responsables concernés pour validation ou renégociation. Intégrées au sein d'opérations en services managés professionnels, les latences de processus critiques sont éliminées durablement, de sorte que directions générales et comités de direction peuvent piloter la rentabilité réelle de chaque commande à partir de faits vérifiables – bien avant que le contrôle de gestion ne soit contraint de constater des déficits.
- Données ERP existantes
- Données de service
- Données de facturation
Pour déterminer à quels points de transfert de votre organisation les charges opérationnelles et la restitution comptable divergent, le diagnostic des points de contrôle des marges ERP sert de base de décision méthodique. Cet outil permet un examen structuré des flux de données existants, des échéances de comptabilisation et des responsabilités au niveau du comité de direction.
Quelle question souhaitez-vous élucider ?
Nous recueillons vos questions comme suggestions pour de futurs articles. Nous ne pouvons pas garantir une réponse personnelle.
Tous les articles restent en accès libre.